결론부터 말하면
인플레이션(물가 상승)은 원인에 따라 세 얼굴을 가집니다. 수요가 공급을 앞지를 때(수요 견인), 생산 비용이 밀어올릴 때(비용 인상), 사람들이 “더 오를 것”이라 믿어 스스로 실현될 때(기대)죠. 잡는 방법은 결국 금리를 올려 수요를 식히는 쓴 약뿐인데, 실업이라는 대가가 따릅니다. 그리고 한국은 에너지·식량을 수입에 크게 의존하고 가계부채가 많아, ‘남이 만든 물가’를 우리 금리로 잡아야 하는 특히 불리한 구조예요. 이 글은 물가를 단순 암기가 아니라 ‘원인별로 구분해 읽는 눈’으로 정리합니다.
인플레이션이 무서운 진짜 이유
인플레이션은 그냥 ‘물건값이 오르는 것’이 아니라, 돈의 가치가 떨어져 같은 돈으로 살 수 있는 게 줄어드는 현상이에요. 작년에 1만 원이던 게 올해 1만1천 원이면, 내 돈의 힘이 10% 깎인 겁니다.
사실 적당한 인플레이션(연 2% 안팎)은 경제의 윤활유예요. 물가가 완만히 오르면 기업은 이익을 내고, 사람들은 “더 비싸지기 전에 사자”며 소비하죠. 그래서 대부분의 중앙은행이 목표를 ‘0%’가 아니라 ‘2%’로 잡습니다.
문제는 이게 통제를 벗어날 때입니다. 고삐 풀린 물가는 현금·예금을 쥔 서민과 은퇴자의 저축을 가장 먼저 갉아먹어요. 부자는 부동산·주식 같은 실물자산으로 방어하지만, 월급과 예금으로 사는 사람은 그대로 손실을 떠안죠. 인플레이션이 ‘가장 불공평한 세금’이라 불리는 이유가 여기 있습니다.
원인 1: 수요가 공급을 앞지를 때 (수요 견인)
첫 번째 얼굴은 가장 고전적이에요. 사람들이 쓰려는 돈이 시장에 나온 물건보다 많으면 값이 오릅니다. “너무 많은 돈이 너무 적은 물건을 쫓는” 상황이죠.
코로나 직후가 딱 이랬어요. 각국이 지원금을 뿌리고 금리를 0까지 내려 돈을 풀었는데, 그 돈이 소비로 몰리면서 물가를 밀어올렸습니다. 이 유형은 그나마 다루기 쉬워요. 원인이 ‘과한 수요’니까, 금리를 올려 수요를 식히면 되거든요.
원인 2: 비용이 밀어올릴 때 (비용 인상) — 가장 까다로운 적
두 번째 얼굴이 훨씬 골치 아픕니다. 수요와 상관없이 생산 비용 자체가 올라 값이 뛰는 경우예요. 대표가 유가 급등입니다.
기름값이 오르면 공장·운송·원료 등 거의 모든 단계의 비용이 동시에 올라, 기업이 그걸 제품값에 얹으면서 물가 전반이 뜁니다. 1970년대 두 차례 석유파동이 세계를 강타한 게 이 유형이었죠.
이게 까다로운 건 금리로 잘 안 잡히기 때문이에요. 금리를 올려 수요를 눌러도 유가가 오른 원인(중동 정세 등)은 그대로거든요. 오히려 물가는 높은데 경기까지 죽는 최악의 조합, 바로 ‘스태그플레이션’이 나올 수 있습니다. 뒤에서 보겠지만 한국이 특히 취약한 게 바로 이 비용 인상형이에요.
원인 3: 기대가 스스로 실현될 때 (기대 인플레이션)
세 번째 얼굴은 눈에 안 보이지만 가장 무섭습니다. 바로 사람들의 예상이에요.
“앞으로 물가가 계속 오를 것”이라 믿기 시작하면, 노동자는 임금을 미리 크게 올려달라 하고, 기업은 “어차피 오를 테니 지금 값을 올리자”고 합니다. 그 결과 정말로 물가가 오릅니다. 예상이 현실을 만드는 거죠. 여기에 임금↑ → 비용↑ → 물가↑ → 다시 임금↑의 소용돌이가 붙으면 걷잡을 수 없어집니다.
그래서 중앙은행이 가장 사수하려는 게 기대의 안정이에요. 사람들이 “반드시 2%로 잡아줄 것”이라 믿으면 그 믿음만으로 물가가 안정됩니다. 인플레이션과의 싸움이 결국 ‘심리전’인 이유죠.
인플레이션 세 얼굴, 한눈에 비교
| 유형 | 무엇이 올리나 | 대표 사례 | 금리로 잡히나 |
|---|---|---|---|
| 수요 견인 | 과한 소비·투자(돈이 넘침) | 코로나 직후 부양 | ✅ 잘 잡힘 |
| 비용 인상 | 유가·원자재·환율 등 비용 | 1970년대 석유파동 | ⚠️ 잘 안 잡힘 |
| 기대 | 사람들의 예상·심리 | 1970년대 말 악순환 | 🔑 신뢰가 관건 |
어떻게 잡나 — 금리라는 쓴 약과 볼커의 교훈
정공법은 결국 하나, 금리를 올려 수요를 식히는 것입니다. 하지만 잔인한 진실이 있어요. 수요를 식힌다는 건 경기를 일부러 둔화시킨다는 뜻이고, 그 과정에서 기업이 채용을 줄여 실업이 늘어납니다. 물가를 잡는 약은 쓸 수밖에 없어요.
이게 이론이 아니라 뼈아픈 역사라는 걸 보여준 사람이 1980년대 초 미국 연준 의장 폴 볼커입니다. 당시 미국 물가는 연 14%를 넘겨 통제를 벗어났고, 기대 인플레이션까지 굳어져 있었어요. 볼커는 기준금리를 무려 연 19~20%까지 끌어올리는 극약 처방을 감행했습니다. 경제는 극심한 침체에 빠지고 실업이 치솟았지만, 결국 물가는 잡혔고 무너졌던 중앙은행의 신뢰가 회복됐죠. “물가를 방치하면 나중에 훨씬 더 큰 고통으로 갚는다” — 오늘날 모든 중앙은행이 물가 조짐에 신경질적인 건 이 트라우마 때문입니다.
역사가 남긴 물가의 얼굴들
말로만 보면 감이 안 오니 숫자로 비교해 볼게요. 주요 인플레이션 국면의 소비자물가 상승률(정점 기준)입니다.
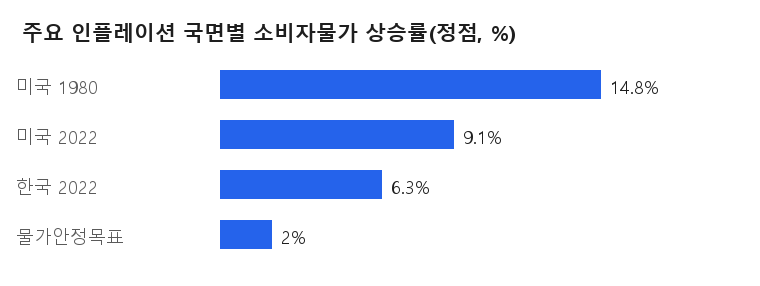
1980년 미국의 약 14.8%가 얼마나 극단적이었는지, 그리고 2022년의 물가 급등(미국 9.1%, 한국 6.3%)이 ‘평상시 목표 2%’와 얼마나 동떨어졌는지 한눈에 보입니다. 참고로 한국의 2022년 6.3%는 외환위기 이후 약 24년 만의 최고치였어요.
한국의 물가는 왜 더 아픈가 — 우리만의 취약점
여기서부터가 뉴스가 잘 짚지 않는 부분입니다. 한국은 같은 세계적 물가 충격에도 더 불리한 구조를 가지고 있어요.
첫째, 에너지·식량을 대부분 수입합니다. 원유·가스·곡물을 밖에서 사와야 하니, 국제 원자재값이 오르면 우리 힘으로 어쩌지 못하는 ‘비용 인상형’ 물가가 곧바로 밀려듭니다. 남이 만든 물가를 수입하는 셈이죠.
둘째, 환율이라는 증폭기가 있습니다. 원자재를 달러로 사오는데 원/달러 환율까지 오르면(원화 약세), 국제 유가가 그대로여도 우리가 치르는 원화 가격은 더 뜁니다. 그래서 한국의 물가는 ‘국제 원자재값 × 환율’의 이중 파도를 맞아요. 미국이 금리를 올려 달러가 강해질 때 한국 물가가 덩달아 아픈 이유입니다.
셋째, 가계부채가 많습니다. 물가를 잡으려 한국은행이 금리를 올리면, 빚 많은 가계의 이자 부담이 급격히 커집니다. 즉 한국은 ‘물가를 잡자니 가계가 무너지고, 가계를 지키자니 물가가 잡히는’ 딜레마가 다른 나라보다 훨씬 날카롭습니다.
정리하면, 한국의 물가 문제는 상당 부분 ‘우리가 만든 게 아닌’ 대외 요인(원자재·환율)인데, 잡는 수단(금리)은 국내 가계를 직접 때린다는 게 핵심 모순이에요. 그래서 한국은행의 선택지가 유독 좁습니다.
디플레이션이라는 반대편 함정
한 가지 반전. 물가가 오르는 것만 문제가 아니에요. 계속 떨어지는 디플레이션이 더 무서울 수 있습니다.
값이 계속 내려가면 사람들은 “더 싸질 테니 나중에 사자”며 소비를 미룹니다. 소비가 줄면 기업이 생산·고용을 줄이고, 소득이 줄어 소비가 더 위축되는 악순환에 빠지죠. 게다가 물가는 떨어져도 빚의 액수는 그대로라 실질 부담이 오히려 커집니다. 일본이 1990년대 이후 오래 헤어나오지 못한 늪이 이거예요. 중앙은행이 인플레이션만큼 디플레이션도 경계하며 ‘완만한 2%’를 고집하는 게 우연이 아닌 겁니다.
정리 — 뉴스를 읽는 법과 한국 독자를 위한 팁
물가 뉴스를 볼 때 한 걸음 더 들어가 “이게 수요 때문인가, 비용 때문인가, 기대가 흔들린 건가”를 구분해 보세요. 그 구분이 곧 ‘한국은행이 금리를 어떻게 움직일지’를 읽는 열쇠입니다. 수요 견인이면 금리 인상이 잘 들을 거고, 비용 인상(유가·환율)이면 금리를 올려도 물가가 버틸 수 있어 정책이 애를 먹겠죠.
한국 독자에게 실전 팁 하나. 우리 물가는 환율과 국제 원자재값에 크게 좌우되니, 물가·금리 뉴스를 볼 때 원/달러 환율과 국제 유가를 함께 보는 습관이 큰 도움이 됩니다. 그리고 기억할 것 — 물가는 적당히 오르는 게 건강하고, 너무 빠르게 오르거나 아예 떨어지는 것 둘 다 위험합니다. 결국 물가는 통계 숫자가 아니라 ‘돈의 가치에 대한 신뢰’의 문제예요.
참고 자료
Volcker’s Announcement of Anti-Inflation Measures – Federal Reserve History
통계청(KOSTAT) – 소비자물가지수 통계
이 글은 2026년 9월 기준 공개 자료를 바탕으로 작성했으며, 특정 투자·정책 자문이 아닌 일반 정보 제공 목적입니다.